11 月 14 日,据环球网报道,百度词元所上线首日,新增申请入驻的供应商超过 100 家,新增接入客户超过 1000 家。这个平台在两天前的百度世界 2026 上正式发布,李彦宏给它的定位是「大模型的交易所」:一端汇聚模型和模型提供商,另一端服务企业和个人,让用户找到、购买和使用「可信的模型 Token」。
 百度世界 2026 开幕式,李彦宏宣布推出词元所(图源:新浪科技)
先交代一下信源:本文事实部分主要基于环球网科技的综合报道,首日数据由百度单方通报,目前没有第三方成交数据的交叉验证。所以下文出现的所有数字,都应当看作「百度对外公布的口径」,而不是审计后的经营数据。我把这个前提放在开头,后面就不再逐一强调了。
首日数字怎么看
试运行期间,词元所的入驻供应资源已经超过 100 个,日均调用次数突破 5000 万次;正式发布后两天,申请入驻的供应商又新增了 100 多家,接入客户新增 1000 多家。目前平台上架了 40 余款模型,DeepSeek、Kimi、智谱 GLM、MiniMax 这些主流名字都在,视频模型也在,百度自研的文心系列同样挂在上面。
单看「100 家供应商、1000 家客户」,容易觉得是个不大的数字。但对比一下国内模型 API 的采购现状:一家企业想同时用 DeepSeek 和 Kimi,通常要注册两个云平台、签两份合同、走两套计费,再想试试 GLM 和 MiniMax,成本翻倍。对一个采购方来说,「一个入口挂 40 款模型」省下的不是钱,是流程。冷启动两天就有 1000 家客户申请接入,说明这个流程痛点是真实存在的。
另一个值得掂量的数字是日均 5000 万次调用。这个数是「试运行期间」的口径,含金量取决于怎么定义「调用」,是有效成交还是含探测和测试的请求量,报道里没有展开。但即便打个对折,作为新平台的起点也不算寒酸。
词元所到底管什么:验真与征信
 词元所发布现场:验真与征信是两大核心能力(图源:新浪科技)
李彦宏解释过做这件事的动机:今年前 9 个月,几乎每天都有不止一款新模型发布,调用需求同步爆发,而市面上大量的词元中转站不对模型效果、服务稳定性、响应速度负责,甚至连卖出去的词元是不是真的出自页面标注的那个模型,都无从考证。
这句话背后的行业现实是:过去一年,围绕模型 API 形成了一层灰色中间商。低价转售、套壳转发、用便宜模型冒充贵模型的「挂羊头」服务,在中小客户群里并不少见。采购方缺乏验证手段,踩坑之后甚至不知道该找谁追责。
词元所给出的机制分两段。准入阶段,模型上架前要通过模型指纹比对、模型能力测试、性能指标与可用性测试;上线之后,平台做定期抽检拨测和全链路实时监测,这些结果沉淀为供应商的信用评级。翻译成交易所的语言,就是挂牌审核加持续信息披露,最后生成一个类似信用评级的公开记分牌。
这套设计里真正有分量的是「征信」。比价这件事任何聚合网站都能做,难的是让供应商在乎自己在平台上的评级。一旦信用评级成为采购决策的依据之一,供应商就有动机维护长期表现,而不是靠一时低价冲量。平台的价值也从「流量入口」升级成「定价基础设施」。
为什么是现在:价格战之后,轮到信任
把时间线拉长看,词元所出现的时机有点意思。
2025 年中国模型市场的主旋律是价格战,API 单价一路下探到贴着成本线。到 2026 年,风向变了。摩根士丹利 8 月的研报直接以「告别价格战,打响智力战」为题,统计显示 2026 年二季度中国大模型平均 API 输入价格已经比 2025 年一季度上涨约 48%,输出价格上涨约 80%。涨价的前提是能力拉开了差距,DeepSeek、Kimi 的旗舰模型在 Agent(智能体)评测上追平甚至反超部分海外第一梯队,涨价有了底气。
我之前写过 MiniMax 把 0.15 美元每百万 token 写进定价表、以零毛利换份额的那场竞赛。现在回头看,那场竞赛真正留下来的,是把模型能力彻底变成了标准化商品。商品化走到尽头,下一步自然是给商品建市场:当价格不再单边下行,比价才有意义;当各家能力各有长短,选型才需要信息中介。词元所就是踩在这个节点上出现的。
交易所化的三层影响
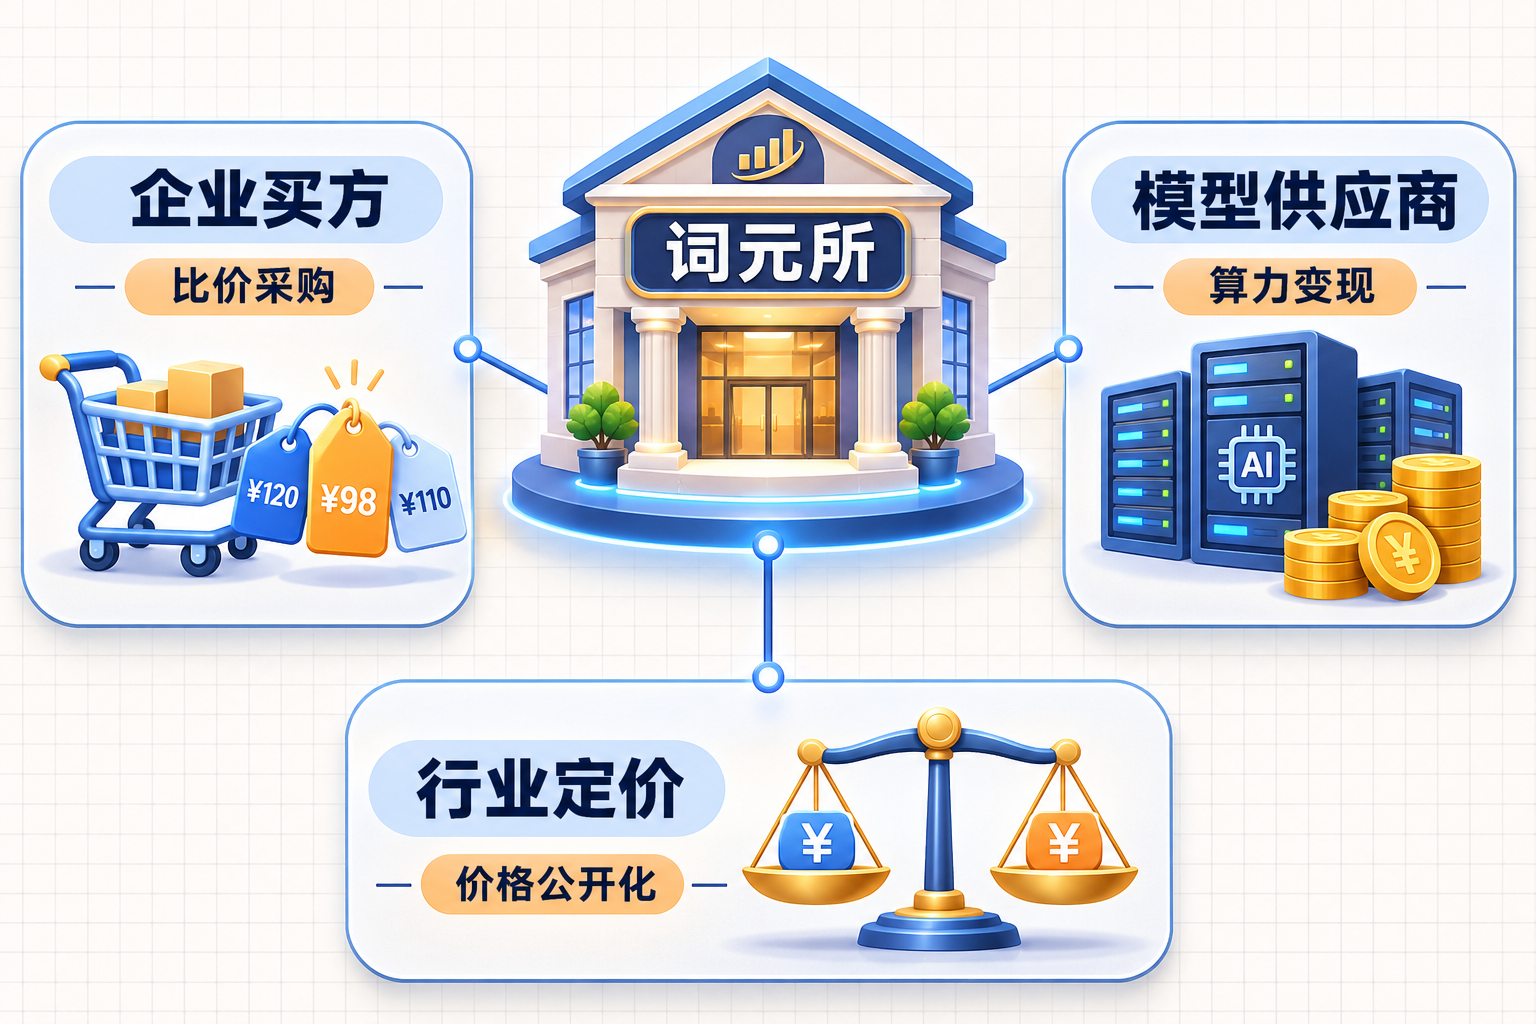 词元所的三层影响:买方比价、卖方变现、行业定价公开化(概念示意图)
对买方,采购决策的结构变了。过去选模型看榜单、看同行案例,现在多了一个可量化的维度:平台信用评级加上公开报价。长期看,这会把一部分采购从「关系单」变成「比价单」,尤其是中小企业的长尾采购。
对卖方,最直接的是第三方推理服务商拿到了正规分发渠道。工信部专家盘和林对这件事的解读是:中国算力的核心矛盾是结构性错配,通用算力阶段性过剩、高端智能算力持续紧张,一批中小算力中心有资源却接不上客户。词元所让具备模型服务能力的供给方进入公开市场,等于给存量算力增加了一个可被检索、可比价的变现出口。换句话说,挂牌的不只是模型,还有闲置算力的服务能力。
对行业,这是定价权的一次让渡。过去每家厂商在自己的官网定价,调价是商业决策,外界只能事后观察。当主要玩家都挂上同一个牌板,价差公开化,异常定价会立刻被看见,厂商调价的自由度变小了,市场整体的出清速度会加快。对头部厂商这是从「定价权」换「分发量」,对腰部厂商这是被迫接受的透明化。
不是 OpenRouter 的中国版
看结构容易联想到海外的 OpenRouter:聚合各家模型 API,统一计费,按调用量分成。但两者的核心设计取向不同。
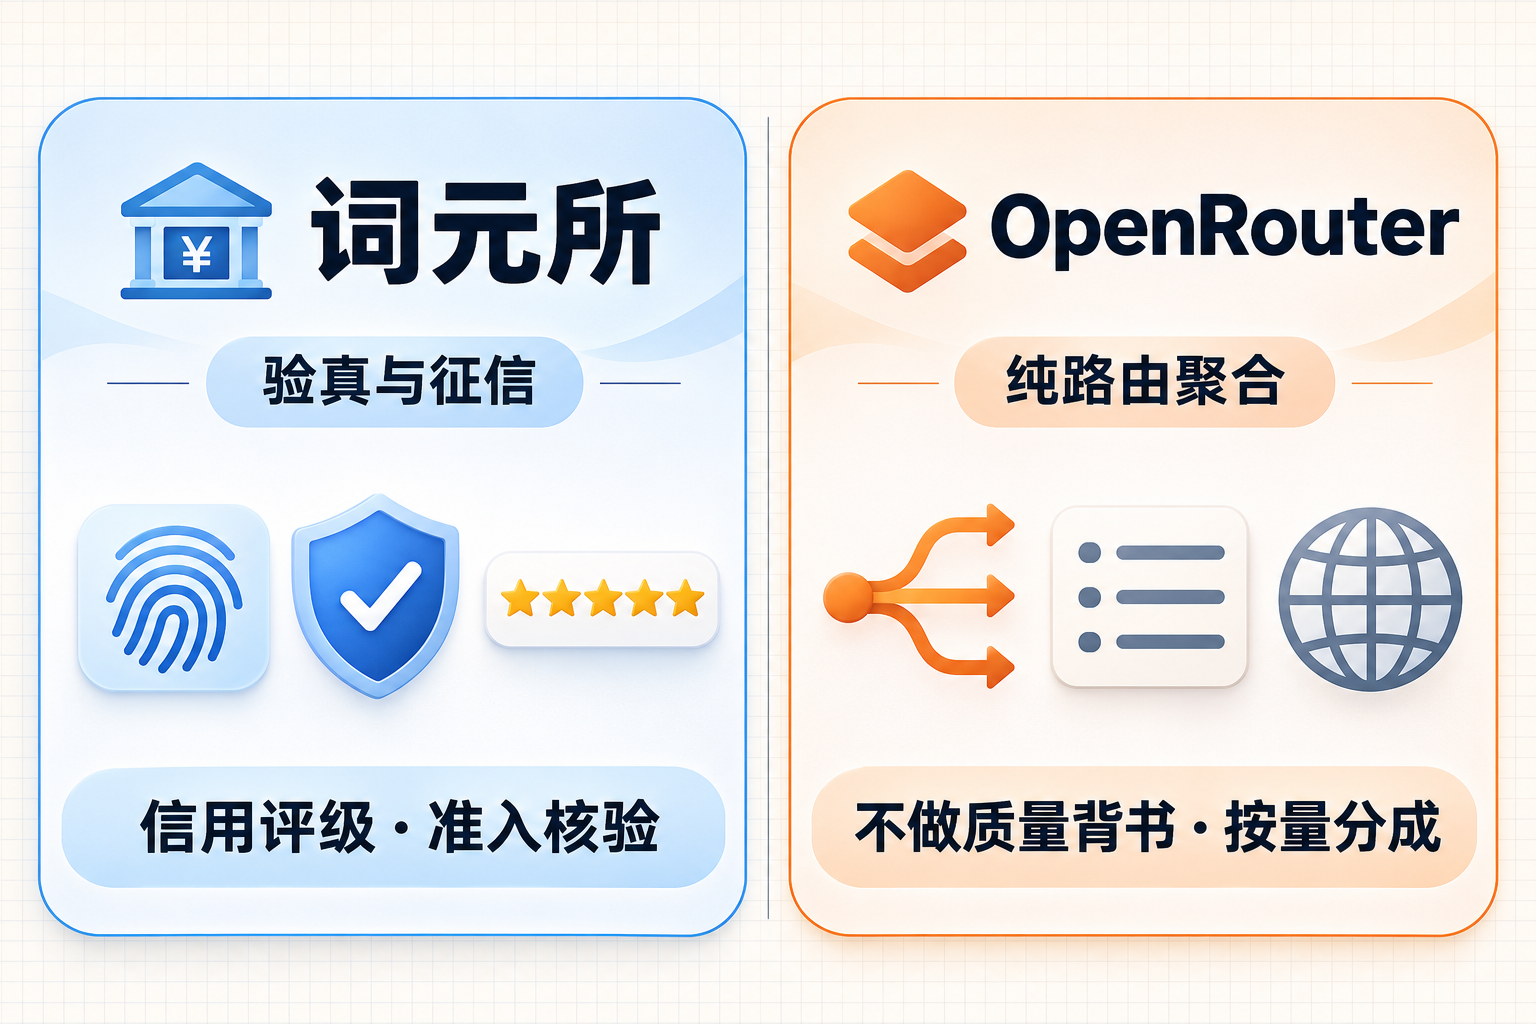 设计取向对比:词元所重验真与信用评级,OpenRouter 重接入便利、不做质量背书(概念示意图)
OpenRouter 本质是路由器,价值在接入便利和自动故障切换,对模型质量基本不做背书,排名数据是参考性的。词元所则是把重心压在验真和征信上,入场先做指纹比对和能力测试,运营期持续拨测监测,产出的是带有约束力的信用评级。它更像「交易所加评级机构」的组合,背靠的是百度这个品牌做信用中介。
这个定位带来一个绕不开的问题:百度文心系列也挂在平台上。百度既是交易所的运营方,又是上市商品之一的供应商。文心系列的排序、推荐位、评级展示如何处理,会直接影响平台的中立性成色。这在国内平台经济里不是新问题,淘宝、美团都经历过「既当裁判又当运动员」的质疑周期,但模型市场的信用中介比电商更敏感,因为采购方买的就是「信任」本身。
接下来关注什么
四个观察点,按重要性排序。
第一是成交质量。首日数据是「申请入驻」和「接入」,离真实成交还有距离,30 天后的调用量留存比首日数字重要得多。
第二是同模型价差。同一个 DeepSeek,原厂直供和第三方转售之间会形成价差,这个价差的区间和服务差异,会告诉我们第三方推理服务商在这个体系里到底挣什么钱。
第三是文心的位次。百度自家模型在平台上的展示位置和评级,是检验平台中立性最直接的指标。
第四是监管口径。一个挂牌交易模型调用量的平台,会不会被纳入生成式 AI 服务监管或算力交易的监管框架,目前没有明确说法,值得跟踪。
结尾:词元、交易所与定价权
把这篇文章的三个关键概念放回一起看。词元(Token)是计量单位,它的标准化让模型能力变成了可计价、可采购的商品,这一步在价格战期间已经完成。交易所是一种定价机制,它把分散在各家官网的自报价,变成公开牌板上的挂牌价,让价差可见、可比、可追溯,这是词元所正在做的事。定价权则是这场变化里被重新分配的东西:厂商让渡一部分自主定价的自由,换平台分发的流量;采购方让渡一部分自建选型流程的精力,换信用评级和比价便利。
词元所能不能立住,取决于两件互为条件的事:采购方是否真的把信用评级写进采购依据,以及百度能不能在自家模型和第三方供应商之间维持住程序上的公平。前者决定平台有没有定价基础设施的价值,后者决定这个价值能不能持续。交易所在金融史上的意义从来不是撮合本身,而是让价格变得可信;模型市场走到这一步,说明它真的开始被当作一个市场来经营了。
参考来源
- 百度词元所发布首日:供应商暴增超100家,客户新增超1000家(环球网,经新浪财经转载)
- 百度世界2026发布多项AI成果,李彦宏:AI下一幕是「智能组织」(新浪科技,本文配图来源)
- V4全系列模型上线后,DeepSeek Harness开发者预览版开放测试(财联社,含摩根士丹利研报数据转引)
- 本站相关旧文:价格战打到「零毛利」:MiniMax M3.1 Flash 把 $0.15 / 1M 写进了定价表
以上来源用于观察发布口径与行业背景,首日经营数据均为百度单方通报,不等同于独立核实的交易数据;摩根士丹利数据为媒体转引,未见研报原文。