本文事实基于鉅亨网美股盘后报道(2026-11-06 05:59 发布)、鉅亨网七巨头市值统计、金融界 11 月 6 日财经早餐(搜狐转载)、新浪财经 11 月 5 日财经热点回顾、证券之星 ETF 资金流向统计、财联社高盛数据中心预测报道、The New York Times 与 MIT Technology Review 的中期选举后续报道,以及 The Verge 关于 OpenAI 数据中心政策的最新报道。关键数字均按上述来源原文引用,来源局限性见文末说明。
11 月 5 日,美股用一个交易日把「AI 是不是泡沫」这个吵了两年的问题,直接标了价。
费城半导体指数收跌 12.25%,报 9,011.14 点。这是 2020 年 3 月 16 日以来的最大单日跌幅。纳斯达克跌 5.52%,正式跌入修正区间;纳指 100 单日市值蒸发约 2.3 万亿美元。标普 500 跌 4.36%,道指狂泻 1,833 点,三大指数同时创下 2025 年 4 月以来最差单日表现。
有意思的是前一天。选举日当天,道指还在大涨 1,500 点,市场为「不确定性落地」欢呼。24 小时后,同一批投资者把这份欢呼全部退回。
而同一个星期的中国侧,画面是反的:央行下调股票回购增持再贷款利率至 1%,资金 22 天借道股票 ETF 净买入超 5500 亿元,何立峰调研时专门提到「加大对人工智能、算力网建设等领域的金融支持」。
同一个 AI,两个市场在给出相反的定价。这个分歧本身,比任何单边行情都更值得琢磨。
先看数字:跌成什么样了
鉅亨网盘后统计的主要指数与个股表现:
| 指数/个股 | 单日跌幅 | 备注 |
|---|---|---|
| 费城半导体 | -12.25% | 2020 年 3 月 16 日以来最大 |
| 纳斯达克 | -5.52% | 跌入修正区间 |
| 纳斯达克 100 | -6.4% | 单日市值蒸发约 2.3 万亿美元 |
| 标普 500 | -4.36% | 报 7,353.73 点 |
| 道琼斯 | -3.44%(-1,833 点) | 回吐前一日涨幅 |
| 罗素 2000 | -4.45% | 与纳指双双较高点回落超 10% |
个股层面更惨烈。SanDisk 跌 22.26%,是标普 500 当日表现最差成分股;美光 -17.46%、AMD -17.26%、西部数据 -17.35%、希捷 -16.25%。存储芯片板块整体领跌。英伟达跌 9.26%,市值单日蒸发 4,470 亿美元,大概相当于跌掉了一个网易加一个百度还带找零。台积电 ADR 跌 10.78%,日月光 ADR 跌 20.77%。
万得的美国科技七巨头指数跌 4.37%,七家市值合计失血约 1 万亿美元。注意一个细节:苹果只跌了 1.53%,Meta 跌 3.96%,微软跌 3.58%。跌幅和各家 AI 资本开支的激进程度基本成正比。抛售对象其实很具体:AI 基建支出。苹果的资本开支在七家里最克制,它跌得也最轻。
恐慌指标同步异动。VIX 单日飙升逾 60%,冲上八个月高点。资金流向美债避险,10 年期美债收益率下滑约 6 个基点至 4.83%。比特币跌 5.4%,黄金涨到每盎司 4,082 美元附近。风险资产全线收缩,这是典型的 risk-off 形态。
美股在定价什么
把盘后各家分析师的说法放在一起看,这轮抛售的归因大概有三层。
最直接的原因是选举。
民主党拿下国会参众两院并在关键州长选举胜出后,AI 数据中心的监管预期急转。桑德斯公开呼吁全美暂停兴建数据中心;德州候任州长希诺霍萨竞选时承诺,上任后暂停核准所有数据中心开发案。MIT Technology Review 的标题更直白:德州这个全美增长最快的数据中心市场,「那个庞大计划可能要完」(that might be kaput)。
需要说明分寸:桑德斯的倡议目前仍是政治表态,不是已通过的法律。但市场的定价逻辑从不等立法程序走完。JonesTrading 分析师 Michael O’Rourke 的说法很诚实:政治版图改变将使数据中心建设实际放缓,原先支撑科技股估值的获利预期必须重新评估,「由于投资人尚不清楚获利预估将下修至何种程度,因此选择先降低风险敞口」。
翻译一下:坏消息还没落地,真正让市场手忙脚乱的,是没人说得清它会多大。
更深的一层在叙事:AI 回报兑现的焦虑,终于进入了股价。
Apollio 全球资产管理的研究此前已经在讲「AI 零回报」的账:企业 AI 支出巨大,可量化回报稀薄。1102 那天我们整理过这组论据。当时它还只是卖方研究里的一种声音,11 月 5 日,市场开始为这个论点付钱。有分析师把这轮下跌类比为 2001 年互联网泡沫或 2008 年房价破裂的记忆,这种类比未必严谨,但情绪是真实的。
巴克莱的警告值得单独拎出来:中期选举救不了美股,「AI 营收与融资成本」才是两大隐忧。这句话基本概括了本轮抛售的结构性原因。AI 基建是重资产游戏,钱来自发债和循环合同,一旦融资成本预期反转,资本开支的回收模型就要重算。
还有一个层面值得单独说:数据中心第一次成了基层选举议题。
NYT 在 11 月 4 日的复盘标题是「选民在中期选举中拒绝了 AI」。全美多地投票通过了限制数据中心项目的公投,理由是用电、用水、噪声和税基。这些项目过去只出现在产业新闻里,现在出现在了社区听证会上。The Verge 报道,OpenAI 在 11 月 6 日宣布放弃数据中心项目的保密协议做法,承诺向社区公开电费、水资源保护和建设进展。41 项公投把这个问题推到了不得不回应的位置。
Meta 总裁兼副董事长 Dina Powell McCormick 在《华尔街日报》科技论坛上承认,选后兴建数据中心将变得「更加困难」。她说有一位胜选州长已表达希望保留当地投资与就业机会。地方政府要在民意和经济利益之间找平衡,这句话反过来读就是:阻力是真实的。
中国在定价什么
同一个星期,中国侧的动作按时间排一下:
11 月 4 日,央行公告下调股票回购增持再贷款利率 0.25 个百分点至 1%,银行已申请额度超 2000 亿元。同日起,央行还开展了 3000 亿元买断式逆回购操作。
11 月 4 日至 5 日,何立峰在北京调研,原话是「加大对人工智能、算力网建设等领域的金融支持和要素保障,统筹做好创新发展与风险防控,有序扩大新型基础设施建设投资」。
11 月 5 日,《国务院关于金融工作情况的报告》全文发布,继续实施适度宽松的货币政策,支持中央汇金发挥类平准基金作用。报告里也专门写了「探索人工智能在金融管理和服务领域的应用,防范模型应用风险」。
资金面,证券之星统计,22 天内资金借道股票 ETF 净买入超 5500 亿元;凤凰财经口径下,仅 11 月 2 日一天股票 ETF 资金净流入就超过 430 亿元,全市场 1620 只股票 ETF 总规模已达 3.42 万亿元。A 股年内累计实施回购金额突破 1500 亿元,创历史年度第二高,10 月以来 130 多家公司发布回购预案,硬科技企业是主力,长鑫科技把回购上限提到了 50 亿元。
还有一个容易被忽略的细节:11 月 5 日美股暴跌当天,纳斯达克中国金龙指数收涨 0.43%,名创优品涨近 6%,网易涨超 4%。华虹宏力三季度净利润同比增长 136%,鸿海 10 月营收同比增长 45% 并预计四季度 AI 业务继续增长。产业链公司的基本面数据并不支持「AI 故事讲不下去」的判断,至少在中国侧是这样。
高盛本周的两个动作放在一起看最有意思:一边喊「逢低买入」A 股、重点布局 AI;一边把 2030 年全球数据中心容量预测从 217GW 上调到 273GW,对应潜在资本开支约 8.5 万亿美元。同一家机构,对 AI 基建的长期需求做了上调,同时对美股短期估值提示风险,然后建议客户在中国市场买 AI。
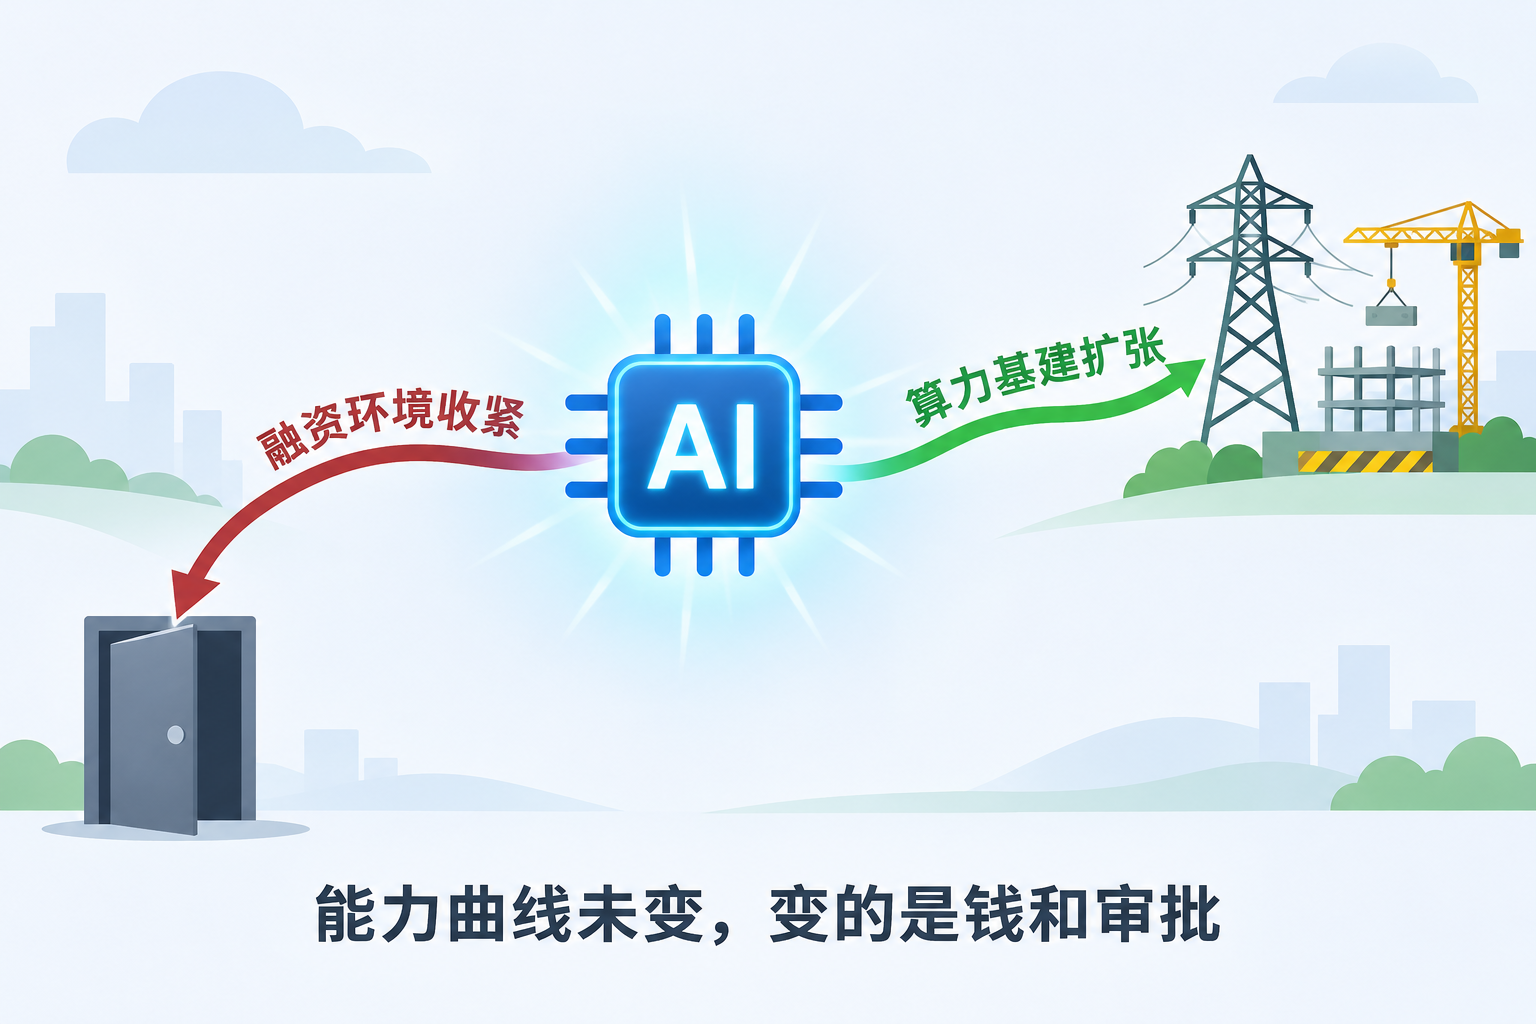
这不矛盾。这是同一套逻辑的两个面:长期算力需求没变,变的是短期的融资环境和审批环境。哪里给确定性,钱就去哪里。
两种定价的分岔
美股在定价的是**「AI 变现的速度」**。过去两年,美股 AI 叙事的隐含假设是:巨额资本开支会在可见周期内转化为营收和利润。中期选举之后,这个假设的两个前提同时松动。监管让「批地建楼」变慢,融资成本预期让「借钱建楼」变贵。速度假设被动摇,估值就要重算。这是 O’Rourke 说的「获利预估下修到什么程度不知道,所以先降敞口」。
A 股在定价的是**「算力基建的政策确定性」**。再贷款利率降到 1%,等于官方给「回购增持」这个动作贴了息差;副总理调研点名算力网,等于把 AI 基建写进了政策优先级;汇金类平准基金是托底机制的明示。5500 亿 ETF 净买入瞄准的是这套政策组合的可靠性,模型能力反而是其次。
同一个技术事实,两种定价函数。AI 模型能力曲线在这一个星期里没有任何变化,GPT-6 Cyber 和文心 5.5 不会因为一次抛售变得更聪明或更笨。变的是钱从哪里来、审批要过多久。
这对从业者的实际含义比「抄底」或「逃顶」重要得多。
AI 创业公司会最先感到水温。2027 年的融资谈判桌上,美元基金的条款会明显变苛刻,CDS 市场已经在给出信号:马斯克的 SpaceX 五年期 CDS 飙到 284.3 个基点,特斯拉和 SpaceX 两日市值蒸发 4560 亿美元。Anthropic 传出的 1.5 万亿美元 IPO 估值开始遭到质疑,11 月上市时程被指存在变数。一级市场的钱在变贵,这和二级市场的跌停是同一件事的两端。
采购算力的人要面对的是另一个变量:美国的容量扩张周期可能拉长(审批、电力、社区听证),而中国的产能投放节奏在政策支持下大概率维持。美光因为劳资争议暂停了约 45 亿美元的台湾内存厂计划,这类「扩产不确定性」的消息在美股暴跌日会被放大解读,但方向上它和审批阻力是同一类信号。台积电 ADR 跌 10.78% 那一刻,全球算力供应链对「建设速度」的敏感度暴露无遗。
至于普通从业者,值得关注的是 Palantir 那个细节:三季度业绩超预期,股价照样跌 9.73%。业绩好都拦不住的抛售,说明市场在交易预期而非现在。这时候任何「基本面还行」的安慰都没有意义,要看的指标已经换了一组。
接下来看什么
几组可以跟踪的观察点:
周五的非农报告。宏观利率预期决定「借钱建楼」的成本端。这是近期所有科技股估值的公共变量。
Q4 财报季的 AI 资本开支指引。微软、Meta、亚马逊、谷歌都在 1 月底前后披露。如果资本开支指引上调,说明巨头在逆势加注,抛售逻辑里「建设放缓」那一半就被证伪了一部分;如果指引转谨慎,跌幅就还有基本面的部分要补。
桑德斯倡议的立法进展,以及德州新政府的审批口径。目前这些都是政治表态,从表态到法案隔着漫长的程序。但 41 项公投已经证明这个议题有真实的民意基础,程序每走一步都会被市场重新定价。
中国侧的两个数字:回购增持再贷款的实际使用率,和 ETF 净买入的持续性。政策给了工具,工具是否被规模化使用,决定「A 股定价确定性」这个故事是真是假。
美股周四大跌之后,分析师的分歧已经摆上桌面。Northlight 的 Chris Zaccarelli 认为市场「反应过于极端」,数据中心建设会遇到阻力,但有效益的项目仍能推进;OnePoint 的 Peter Boockvar 则认为,AI 技术会继续发展,「但如果数据中心、建筑与相关基础设施的实际建设速度放慢,股价就会反映这项变化」。
两句话都对,只是定价的周期不同。短端交易的是审批和融资,长端交易的是算力需求本身。麻烦在于,股价必须同时给两者标价。
一夜跌 12% 的费半和逆势收涨的中国金龙指数,都还不是终局。它们只是同一场重定价的开始,而这场重定价,两边都才刚开出第一口价。
参考来源
- 〈美股盤後〉AI股大逃殺!VIX狂飆逾60% 道瓊狂瀉1800點 費半血崩逾12%(鉅亨網,2026-11-06)
- 「科技七巨頭」市值合計失血1兆美元!周四科技股崩跌最驚人數據一次看(鉅亨網)
- 金融界财经早餐:何立峰调研力挺算力网与AI;美股AI产业链遭重挫;A股年内回购破1500亿(11月6日,搜狐转载)
- 芝麻AI速递:今日财经热点要闻回顾|2026年11月5日(新浪财经:高盛逢低买入、5500亿ETF净买入、再贷款利率1%)
- 央行下调回购再贷款利率0.25个百分点至1%,银行申报额度超2000亿(网易财经)
- 5500亿元!资金借道股票ETF(证券之星/富途资讯)
- 利好,超430亿抄底(凤凰财经:股票ETF规模3.42万亿)
- 财联社11月3日晚间新闻精选(高盛上调2030数据中心容量预测至273GW)
- Voters Rejected A.I. in the Midterms. Now Comes an Era of…(The New York Times,2026-11-04)
- OpenAI is stepping back from NDAs for data center projects(The Verge,2026-11-06)
- Texas was the new epicenter of the AI data center buildout. That might be kaput.(MIT Technology Review,2026-11-04)
- $2.5T has been wiped from US stocks(Substack,经 Hacker News)
- Anthropic IPO估值承压1.5兆美元遭质疑、11月上市時程添變數(鉅亨網/優分析)
- SpaceX五年期CDS飆至284.3基點(鉅亨網)
来源与验证说明:指数与个股收盘数据以鉅亨网盘后报道为准,为单一财经媒体口径,未与交易所官方结算数据逐项核对。「纳指100单日蒸发约2.3万亿美元」「七巨头市值失血约1万亿美元」为媒体统计口径。桑德斯「暂停数据中心」目前是政治倡议而非立法,德州候任州长的承诺尚未转化为行政命令,本文已按此表述。高盛「逢低买入A股」与数据中心容量预测出自两份不同报告,本文将其并置为机构行为的两面,不构成高盛官方的统一策略表述。Anthropic IPO 估值质疑与 SpaceX CDS 数字来自市场消息转述,未经公司或交易方确认。本文不构成任何投资建议。