据 IT之家 9 月 30 日报道,美国 AI 推理服务商 Baseten 宣布与 OpenAI 达成合作,成为 OpenAI B2B 市场(B2B Marketplace)首批开源模型推理服务商之一。企业用户现在可以在 Codex 和 Responses API 里直接调用月之暗面的 Kimi K3,智谱的 GLM-5.3 也在首批名单里,调用费用直接计入企业已有的 OpenAI 采购承诺额度。
中文媒体把这条新闻概括成一句话:中国开源模型第一次进入 OpenAI 企业付费结算体系。概括得没错,但「第一次」只是个时间戳。我更在意的是它出现的位置:模型是在谁家的账单里被消费的。
发生了什么
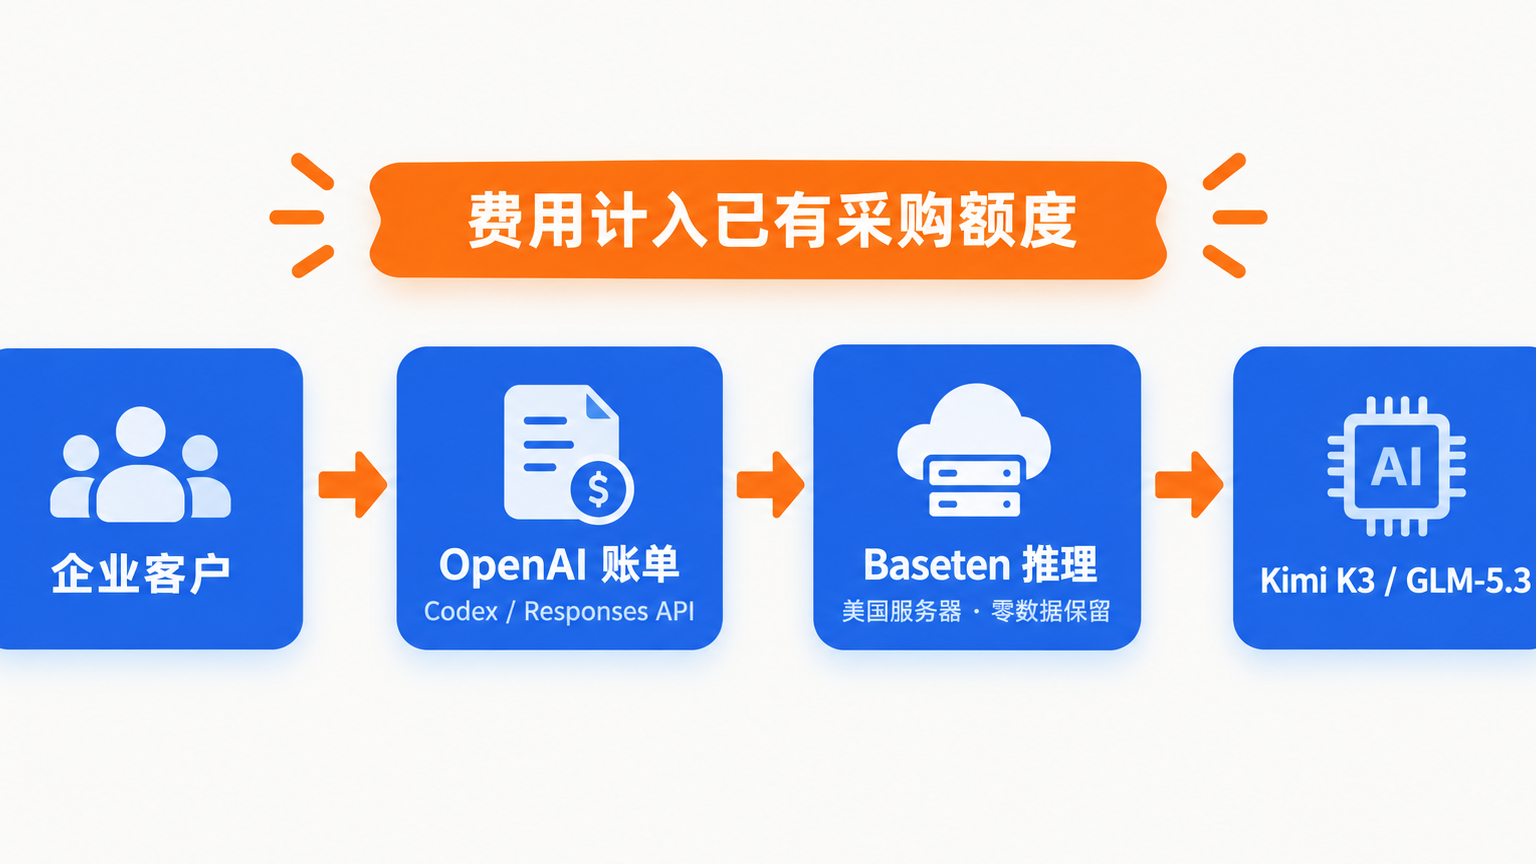
先把事实捋一遍。Baseten 是一家美国的模型推理基础设施公司,此前的主要业务是帮企业部署开源模型。这次合作之后,它的角色变成了 OpenAI 企业生态里的「开源模型货架」:企业客户在 Codex 或 Responses API 里选模型时,可以指定 Kimi K3 这类开源模型,推理流量由 Baseten 承接,费用则直接计入企业跟 OpenAI 签的采购承诺额度,不需要再走一遍新供应商的审批和签约流程。
Baseten 还给了两条合规承诺:所有模型运行在美国境内的服务器上,所有提示词实行零数据保留(Zero Data Retention,ZDR),也就是不留存客户的请求内容。
这两条不是装饰。企业敢不敢把内部代码和文档喂给一个中国团队训练的开源模型,卡点从来不在模型权重公不公开,而在数据落在哪、留不留底。ZDR 加美国服务器,等于把「数据主权」这一栏预先填好了。
为什么「进账单」比「上架」值钱
这事值钱在哪?得看企业换模型的成本结构。
一个企业想从 GPT 换成别的模型,钱往往是最小的开销。真正麻烦的是采购流程:新供应商要过安全评审,法务要审合同,财务要建付款主体,一轮走下来三个月起步。而企业客户的 AI 预算多半是一年一议的承诺额度,中途挪腾的空间很有限。所以多数企业客户的模型选型,实际上被锁死在「已经在账单体系里的那几家」。
Baseten 做的事,是把 Kimi K3 塞进了这个账单体系。企业的采购承诺没变、供应商名单没变、合规流程没变,变的只是 Codex 里模型下拉框多了两个选项。换模型的决策成本,从一个采购项目降到了改一行配置。
模型聚合平台并不少,OpenRouter 早就把国产模型列在首页,但 OpenRouter 的账单要企业单独开户、单独充值、单独过审。而 OpenAI 的 B2B 市场,让中国模型第一次搭上了企业已有预算承诺的便车。货架和账单的差别,就在这里。
Kimi K3 的牌面
再看这次上架的模型本身。Kimi K3 是月之暗面今年 7 月发布的旗舰开源模型,官方口径是首个参数规模达到 2.8 万亿的开源模型,原生支持视觉,上下文窗口 100 万 token,主打长任务编程和多文档分析这类场景。
对 OpenAI 的企业客户来说,吸引力很直接:同样的预算,多了一种更大上下文、更擅长长文本的选择。对一个每年在 OpenAI 身上花几百万美元的企业,用 Codex 跑长文档分析时切到 Kimi K3,等于用现金额度换性价比,不用额外掏一分钱。
模型白牌化:用的人越多,牌子越淡
有个细节挺有意思:企业在 Codex 里用 Kimi K3 的时候,界面上看到的是 Codex,账单上看到的是 OpenAI,模型出自谁家反而最不重要。
模型行业正在发生的这件事,叫白牌化:模型品牌和工装品牌分离。有点像笔记本电脑贴着品牌商的标、里面装着公版主板,企业客户买的是「Codex 体验」这个整体,模型只是里面可替换的部件。
对月之暗面来说,先算收益:不用自建海外销售团队,不用跟每家企业谈采购,就进了原本根本够不到的客户名单,这买卖不亏。但代价也得认。模型在 Codex 里跑得好,功劳先是 Baseten 的推理优化,再是 Codex 的工具体验,最后才轮到模型本身。开源模型的商业化,正在从「卖模型」变成「进货架」,而货架的主人永远比商品更能积累品牌。这笔账月之暗面不可能没算过。
国产出海的三条路
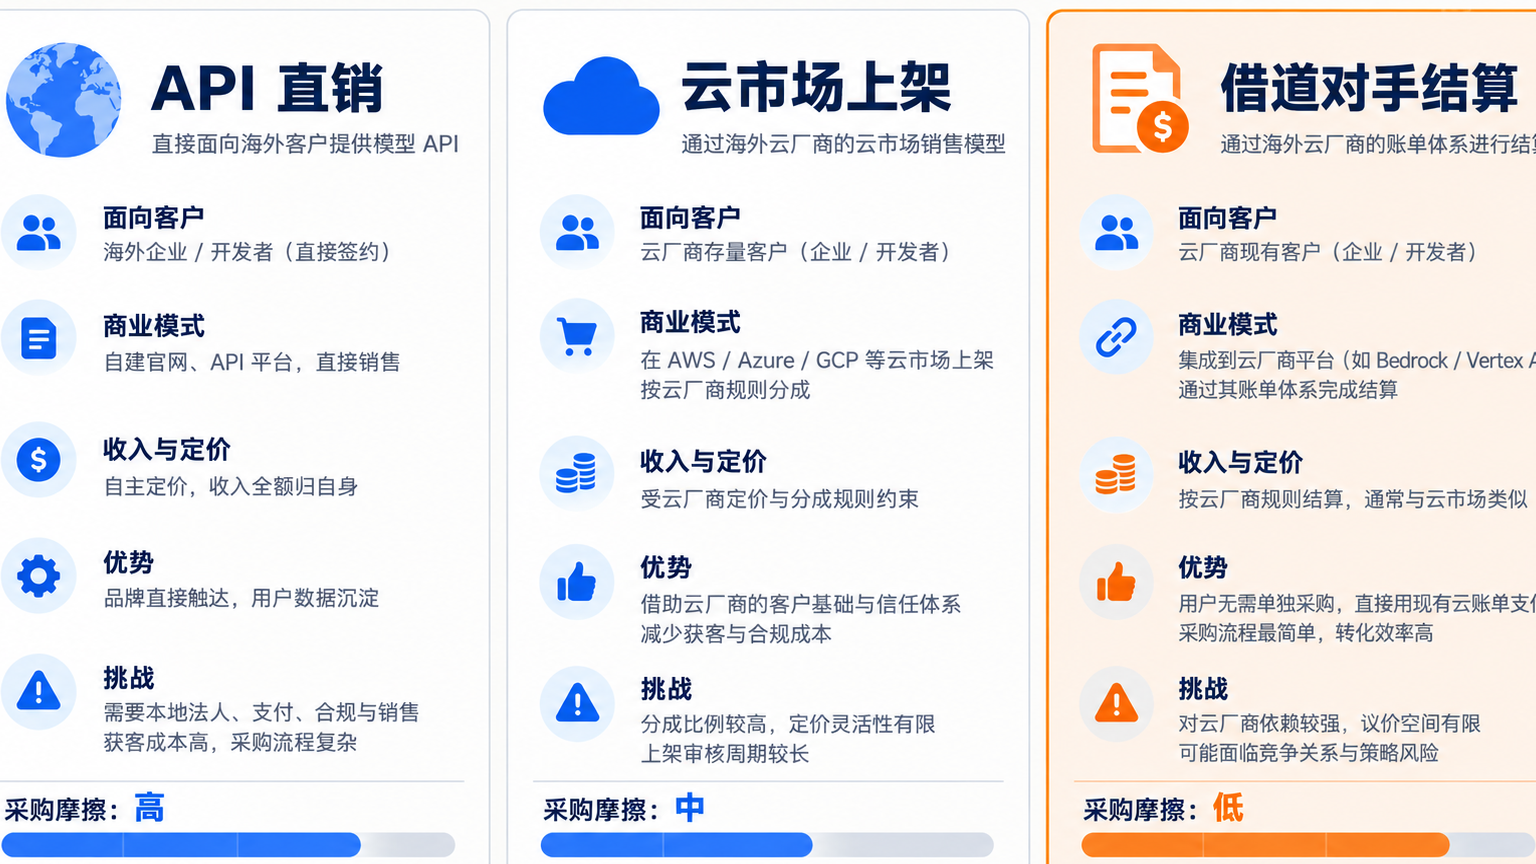
把镜头拉远,中国大模型出海到现在,大致试过三条路。
第一条是 API 直销,DeepSeek 的走法:官网开放 API、价格公开,省事,但海外企业客户要走自己的采购流程,单子能做多大,看出海团队的销售能力。
第二条是进中立云市场,Grok 4.7 上 Amazon Bedrock 是最近的例子。云厂商自带企业渠道,只是 Bedrock 的合同终究是企业要单独签的云合同,摩擦少了一些,没少干净。
第三条就是这次的打法,也最激进:借道竞争对手的结算体系。OpenAI 的企业账单本来是国产模型最难渗透的地方,如今通过 Baseten 这类「在册推理商」,反倒成了最容易进入的入口,因为企业什么都不用改。
三条路的核心区别在采购摩擦。谁能让企业「什么都不用改就用上你」,谁就能从存量预算里分到份额。
冷思考
当然,这事有另一面。
OpenAI 为什么要开这个口子?给企业客户更多性价比选择是一层,更现实的可能是:企业的预算总量是有限的,与其让客户把用量搬到别家平台,不如把别家模型的用量收进自己的账单。OpenAI 抽的是平台过路费,模型出自谁家,不影响它当收银台。
对中国厂商来说,进了账单也不等于赢了。Kimi K3 在 Codex 里的实际体验,取决于 OpenAI 的工具链为它做了多少适配;用量的增长数据沉淀在 Baseten 和 OpenAI 手里;而「中国模型」这个品牌身份,在白牌化链路里几乎不可见。借来的渠道也随时可能因为政策变化收紧,AI 领域的地缘变量,没人敢打包票。
还有一层容易被忽略:ZDR 和美国服务器解决的是美国企业的顾虑,反过来也说明这条路目前只通向海外。国内企业想抄这个捷径,得先等中国版的「Baseten」和「B2B 市场」长出来。
进账单之后呢
开头留的问题还没答:为什么「进账单」比「上架」更值得写。
因为这几件事是咬在一起的。结算体系决定企业换模型的摩擦成本,摩擦成本决定开源模型能不能吃到存量企业预算;模型一旦开始借别人的账单流通,白牌化几乎不可避免,品牌价值会一点点向平台迁移。所以厂商真正在挑的不是渠道,而是拿多少品牌控制权,换多大的分发半径。Kimi K3 这次选了半径。
这个打法成不成立,看接下来两个季度有多少企业真的在 Codex 里把默认模型改成 Kimi。进了账单,不等于用了起来。
参考来源
- 中国大模型首次进入OpenAI企业付费结算体系,Kimi K3接入Codex企业通道(IT之家,via 新浪科技)
- 中国大模型首次进入OpenAI企业付费结算体系,Kimi K3接入Codex(凤凰网科技)
- Kimi K3接入OpenAI Codex企業通道(Yahoo 財經)
- SuSu_酥酥 on X:Baseten 成为 OpenAI B2B Marketplace 首批开源推理商
本文基于上述公开报道与社区讨论写作。Baseten 与 OpenAI 的合作条款细节(分成比例、接入模型完整清单)暂无官方公告可核验,相关表述以媒体报道口径为准,不等同于官方确认。