本文事实基于《财经》杂志 10 月 13 日报道(研究员邹露署名,东方财富转载)及 IT 之家同日汇编(含其对《财经》此前报道的转引)。两处口径差异已在文中标注。融资信息来自「参与交易人士」,官方未确认;IPO 相关细节(递表时间、盲池备案)同为交易人士说法。梁文锋及 DeepSeek 方面未公开回应。
10 月 13 日,《财经》报道了一笔钱数翻倍的交易:DeepSeek 最新一轮融资临近完成,金额从此前计划的 500 亿元加到约 1000 亿元,前后不到半个月。
报道里还有半句更扎眼的:钱翻了倍,投前估值仍为约 5000 亿元。
这是国内 AI 大模型行业迄今规模最大的单轮融资。但「最大」不稀奇,稀奇的是这个组合:金额翻倍,估值按住不动。资本市场给 DeepSeek 定价的那把尺子,和半年前已经不是同一把了。
先把两轮钱的账摆出来
DeepSeek 一共融过两轮。把两轮的数字排在一起,走势就清楚了。
第一轮今年 4 月开启,6 月底交割。《财经》说首轮「规模超过 500 亿元,整体估值超过 3500 亿元」;IT 之家汇编的口径是「约 510 亿元,投后估值接近 4000 亿元」。两个说法能对上:3500 亿是投前,加进 510 亿,投后正好 4000 亿上下。
第二轮 7 月就启动了。投前估值从 4000 亿上到 5000 亿,涨幅 25%,当时计划融 500 亿。
然后是现在:金额扩到 1000 亿,投前估值原地不动。
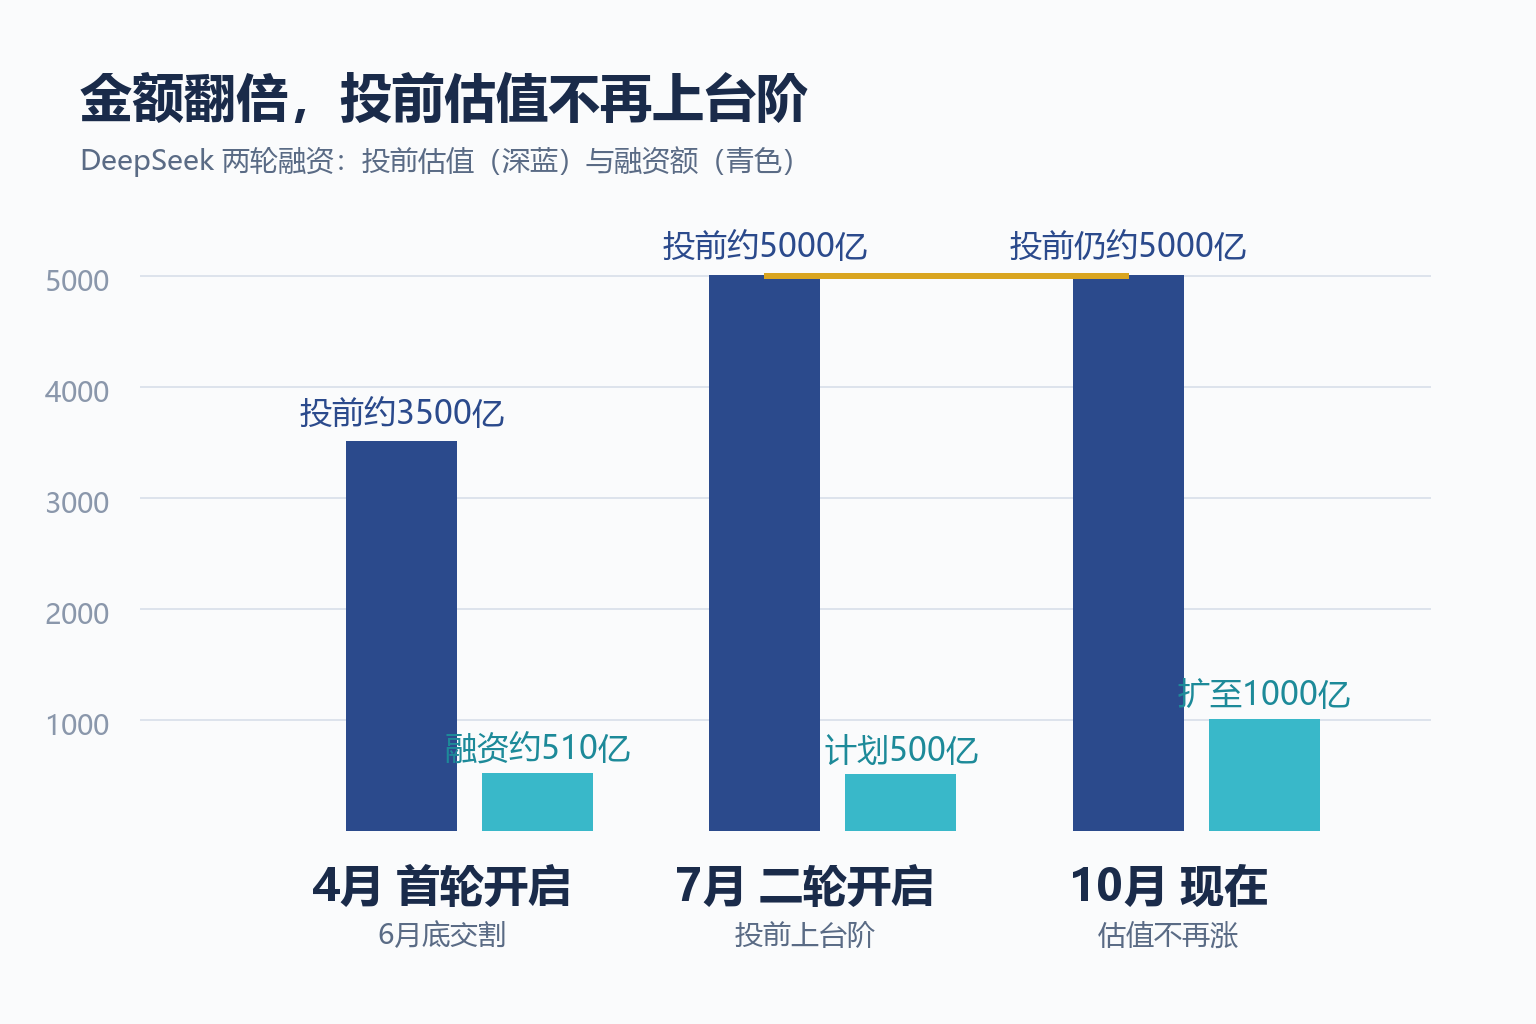
7 月到 10 月这三个月里发生了什么?公司要的钱多了一倍,给钱的人也翻倍地涌进来,但没有人因此拿到更高的价码。翻译成大白话:**估值不是谈出来的,是锁死的。**想进来的钱,按 7 月定的价进,不多不少。
这和 2025 年那波「抢份额」的行情是两种画风。当时的一级市场给大模型公司抬价是常态,份额比价格稀缺。现在反过来:DeepSeek 的份额依然抢手,年初甚至有「1 亿元入场先收 1800 万前端费用、五年锁定期、无投票权」的苛刻条款流传,但价格这条线,公司自己不再往上走了。
投资方名单换血:从财务钱到产业钱
比金额更有信息量的是谁在出钱。
首轮的结构是财务投资加战略投资混着来:梁文锋个人出资约 200 亿是最大单一出资方,腾讯约 100 亿,宁德时代体系约 50 亿,网易、京东、砺思资本、IDG 资本各约 30 亿,正心谷、拾象各 15 亿,国家人工智能产业投资基金约 9.8 亿。
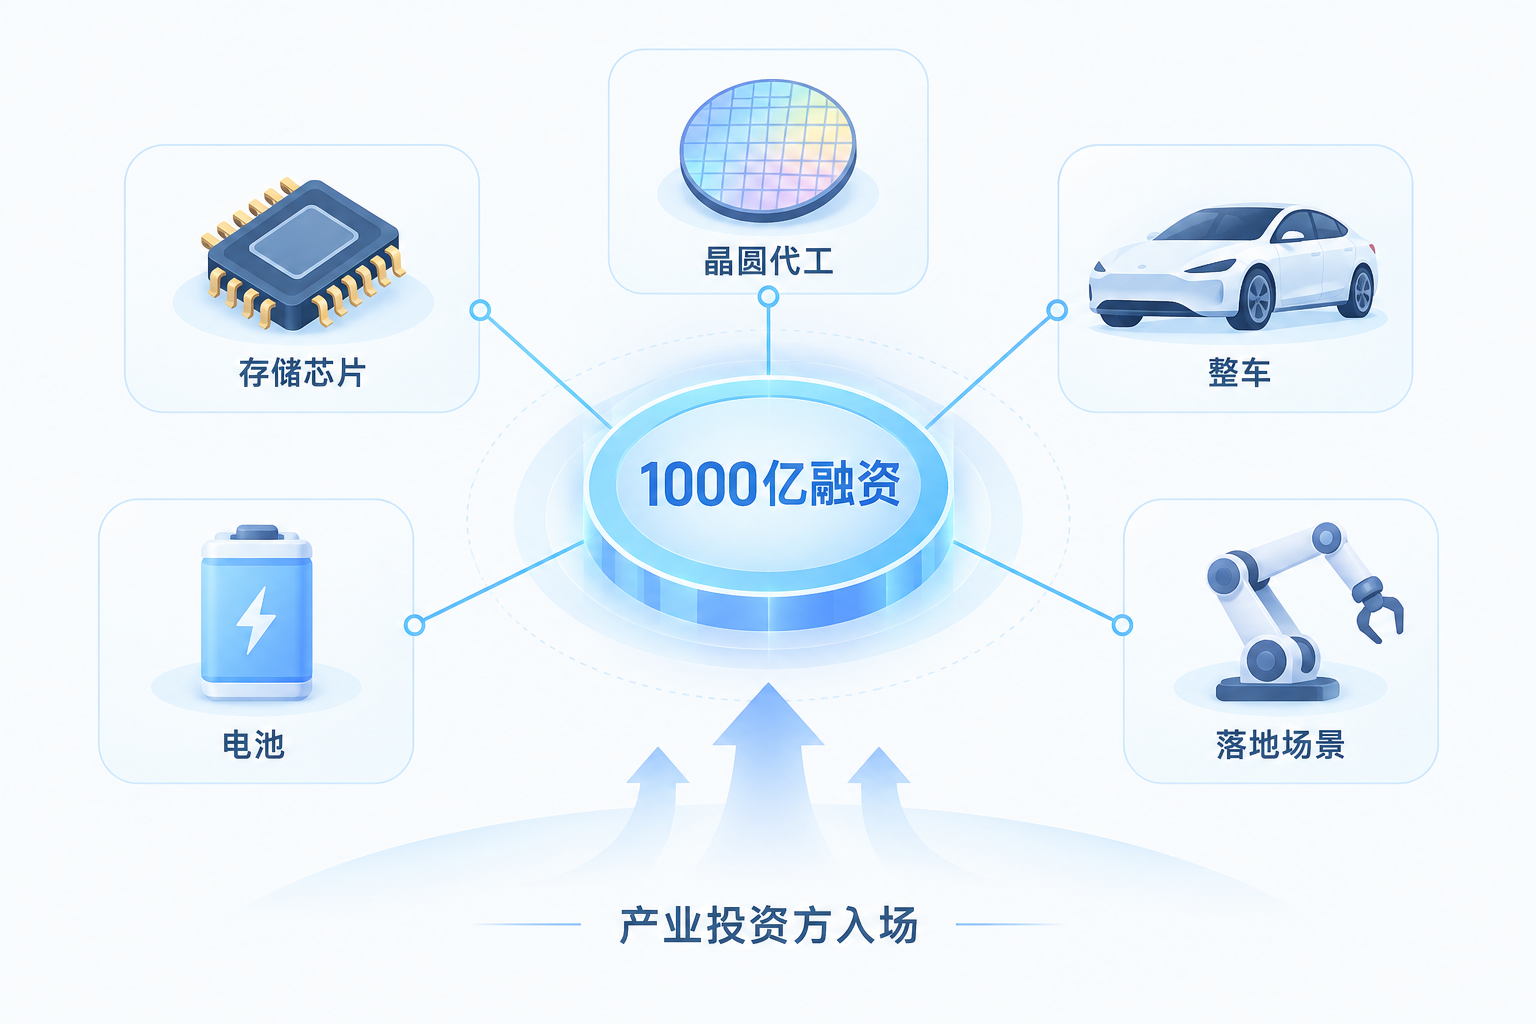
第二轮新进的投资方是另一副面孔:石溪资本(存储芯片龙头兆易创新团队发起)、中芯聚源(背靠中芯国际)、CPE 源峰、君联资本(联想控股旗下)、吉利(整车厂)。**清一色产业背景。**老股东里宁德时代还在加码,拟增资约 100 亿,接近其首轮出资(约 50 亿)的两倍。
《财经》点了一句:梁文锋在第二轮融资中更倾向于选择能给 DeepSeek 带来上下游产业链赋能的产业投资方。
拆开看:存储芯片、晶圆代工、汽车整机,正好卡着 DeepSeek 的一上一下。往上是算力和芯片,训练烧钱的大头;往下是落地方向,变现绕不开的一环。这两样原来都得花钱买,现在有可能由股东直接给。
宁德时代那笔加码单拎出来看更有意思。一家电池公司追投大模型 100 亿,图什么?智驾、端侧智能、机器人,电池厂要讲的新故事哪一个都离不开 AI。反过来,DeepSeek 的模型也要找能落地的场景。这笔钱买的不只是回报率,是两边各拿了一张对方的门票。
1000 亿去哪:IPO 倒计时下的资产负债表
钱的方向,报道里给了几条硬线索。
最实的一条是 IPO。IT 之家汇编的《财经》此前报道称:8 月下旬起 DeepSeek 接触多家投行筹备科创板上市,已聘请中信证券,计划最快 2026 年末递表、目标 2027 年挂牌。9 月底开始,保荐券商在协助审核投资方背景,要求部分专项基金调整为盲池备案,为的是申报 IPO 时股东人数按 1 名计,不穿透到底层 LP,避开 200 人股东红线。高瓴创投原合伙人严文韬已在 9 月下旬出任 CFO。
对着时间表看,节奏咬得很紧:7 月开二轮,8 月找投行,9 月换 CFO、清股东结构,10 月融资扩容。一步一步都是往递表走。「盲池备案」和「200 人红线」这种细节,只有奔着上市去的交易才会操心。
第二条线索是营收。《财经》提到有报道称 DeepSeek 年化营收已突破 10 亿美元。折成人民币不到百亿,对比 1000 亿的融资额,公司的收入还远不到养活自己的程度。9 月发布 V4.1-Flash 之后的训练和推理开支、App 端海量用户带来的日常账单,都是钱要去填的坑。
往少了猜,这 1000 亿要干三件事:填推理的日常账单,备下一代模型的训练粮草,再把资产负债表收拾到经得起监管问询的程度。头两件是模型公司分内的事,第三件不是,那是给上市公司准备的。一家公司同时干这两种活,本身就是这轮融资最直白的注脚。
估值不涨,到底是谁的定价
回到开头那个组合:钱翻倍,估值不涨。这事有两种读法。
悲观的读法:5000 亿就是市场现阶段愿意给的上限。投资人愿意多下注,但不愿多付价,给大模型资产定价,资本已经从「信仰定价」切换到「现金流折现」了。同期海外的动作可以对着看:Cursor 估值涨到 293 亿美元靠的是 ARR 数字,英伟达对 Reflection AI 据 FT 报道是「追加投资或供应算力」(注意,不是收购,中文圈当时传走了样)。全球给 AI 公司定价的手,都在收紧。
乐观的读法:DeepSeek 根本不需要更高的估值。份额抢手到要收 1800 万前端费的地步,公司手里有定价权,它选择用「估值不涨」换两样东西:干净的股权结构(对 IPO 友好)和产业股东的资源(对长期经营友好)。5000 亿不像市场给的天花板,更像公司自己定的入场价。
我更倾向后一种,但有一个前提:递表时间别拖。1000 亿进账、5000 亿投前、2027 年挂牌,这三件事互相咬合。融资时锁死的估值,最终要由公开市场来确认或者修正。科创板给不给 5000 亿的定价,才是这轮「估值不涨」策略的真正验收时刻。
在那之前,能盯的指标很具体:递表是否如约出现在今年末;V4.1-Flash 之后的下一代模型何时发布;年化营收的 10 亿美元往哪个方向走。钱已经到位了,接下来轮到业务证明这 5000 亿不贵。
参考来源
- DeepSeek将完成1000亿元融资(财经杂志,东方财富转载)
- 消息称 DeepSeek 将完成 1000 亿元融资,投前估值仍为约 5000 亿元(IT之家)
- DeepSeek 投资份额有多抢手?1 亿元入场先收 1800 万前端费用,五年锁定期无投票权(IT之家)
- 财经夜行线1013:A股四大指数探底回升 DeepSeek两个月内接连落子具身智能(第一财经)
可信度边界:本文所有融资数字(1000 亿、5000 亿投前、首轮 510 亿、各投资方出资金额)均转引自《财经》及 IT 之家的报道,信源为「参与交易人士」,DeepSeek 官方未确认,最终金额与估值以官方披露为准。首轮估值存在「整体估值超 3500 亿」(财经)与「投后接近 4000 亿」(IT之家)两种表述,本文按投前/投后口径差异处理,若与实际不符以后续披露为准。IPO 时间表(年末递表、2027 挂牌)、盲池备案、CFO 任命均为交易人士说法。「年化营收突破 10 亿美元」为「有报道称」级别信息,未获官方确认。文中 Cursor、英伟达 Reflection AI 为海外对照案例,后者事件性质以 FT 原文「追加投资或供应算力」为准。